Matéria de capa: adaptação à Reforma Tributária exige divisão clara de responsabilidades
- Etapa operacional: em 31 de julho, a Receita Federal e o Comitê Gestor do IBS publicaram o cronograma para inclusão da CBS e do IBS nos documentos fiscais eletrônicos.
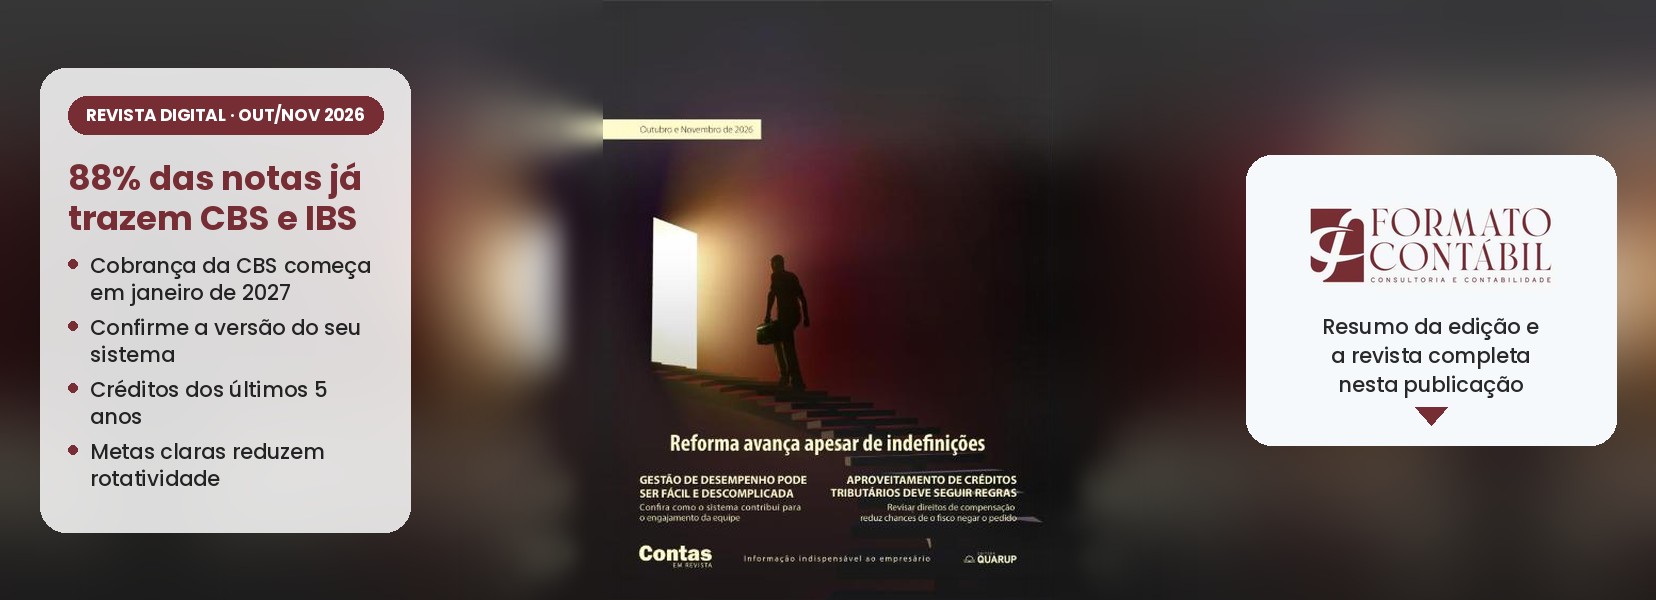
- 2026 é teste, mas os campos são exigidos: os valores têm caráter informativo, e a cobrança efetiva da CBS começa em janeiro de 2027.
- Adesão alta: em agosto, 88% dos documentos fiscais já traziam os dados de CBS e IBS; a regra que rejeitaria notas sem essas informações foi suspensa temporariamente.
- Sistemas: o leiaute da NF-e e da NFC-e já foi revisado 14 vezes desde março de 2025; confirme com o fornecedor qual versão está instalada e o que ela contempla.
- Quem faz o quê: o contador interpreta a legislação e orienta; o fornecedor de software cuida de leiautes e validações; a empresa cuida do cadastro de produtos e das decisões de gestão.
- O que já dá para fazer: revisar cadastros, NCM, contratos, fornecedores, operações que geram créditos, preços, margens e fluxo de caixa, e registrar orientações e pendências por escrito.
Quem faz o quê na implantação da reforma
Governo federal, estados e municípios, TCU, Congresso, fornecedores de software, sistema bancário, contadores e empresas têm papéis distintos para colocar o novo modelo em funcionamento, numa transição que vai até 2033.
Também nesta edição
Cinco pontos sem definição
Os temas da reforma que ainda aguardam regulamentação.
Gestão de desempenho
Metas claras e feedback frequente desenvolvem talentos, elevam o engajamento e reduzem a rotatividade.
Revisão de créditos tributários
Recuperar valores dos últimos cinco anos reduz perdas, desde que o direito e o cálculo sejam comprovados; desconfie de ofertas de créditos inexistentes.
A revista traz ainda a seção Cenofisco Orienta e o Datas & Dados, com obrigações e indicadores.
Ler a revista completa